Studio Agostini

Consulenza per le cooperative

  • Home
  • Chi siamo
  • Consulenze e servizi
  • Book
  • Video
  • Liquidazione Coatta Amministrativa
    • Notizie e aggiornamenti
    • Banca Dati
  • Impresa Sociale
    • Banca Dati
  • BANCA DATI
  • Bandi
  • Contributo di Revisione
    • Contributo di revisione 2025-2026
    • Contributo Revisione 2023-2024
    • Contributo Revisione 2021-2022
    • Contributo Revisione 2019-2020
    • Contributo Revisione 2017-2018
    • Contributo Revisione 2015-2016
    • Contributo Revisione 2013-2014
    • Contributo Revisione 2011-2012
  • GIURISPRUDENZA
  • APPROFONDIMENTI
  • Contributo 3%
  • CCNL Coop
  • Terzo Settore

News

NEWS DEL SITO
  • Cooperative artigiane: quando scatta il lavoro subordinato secondo la ...
  • Al via il nuovo Laboratorio sulla vigilanza mutualistica
  • Piano di crisi nelle cooperative: no ai tagli lineari alla retribuzion...
  • Recesso socio cooperativa: l'inerzia del CdA fa scattare la decadenza
  • Aiuti de minimis e agevolazione IRAP per le cooperative sociali: data ...
  • Nuovo principio contabile OIC per micro e piccole imprese: cosa cambia...
  • IRAP 2026, anno d’imposta 2025 per le società cooperative
  • Liquidazione coatta amministrativa: il MIMIT individua una PEC dedicat...
  • Rinnovo del contratto di locazione nella liquidazione coatta amministr...
  • Società cooperative e ISA periodo d'imposta 2025: il punto dell'Agenzi...

Cooperative artigiane: quando scatta il lavoro subordinato secondo la Cassazione

La Corte di Cassazione, in una recente sentenza, ha stabilito che la qualificazione di un socio lavoratore all'interno delle cooperative artigiane dipende dalle concrete modalità operative e non dall'inquadramento formale o dall'iscrizione all'albo degli artigiani. 

Leggi tutto …

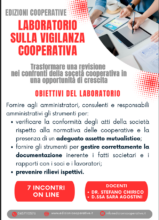
Al via il nuovo Laboratorio sulla vigilanza mutualistica

Al via il 17 novembre 2026 il nuovo Laboratorio sulla vigilanza cooperativa.

7 incontri organizzati da Edizioni Cooperative dedicati alla vigilanza e alla normativa sulle società cooperative per trasformare la revisione nei confronti della società cooperativa in un’opportunità di crescita. Un percorso operativo per la gestione delle verifiche periodiche.

Leggi tutto …

Piano di crisi nelle cooperative: no ai tagli lineari alla retribuzione dei soci lavoratori

La Corte d’Appello di Brescia, con la sentenza n. 91/2026, afferma un importante principio in materia di piano di crisi delle società cooperative e trattamento economico dei soci lavoratori. La pronuncia chiarisce i limiti entro i quali l’assemblea può incidere sui trattamenti economici dei soci lavoratori ai sensi dell’art. 6 della Legge n. 142/2001.

Leggi tutto …

Recesso socio cooperativa: l’inerzia del CdA fa scattare la decadenza

La Corte di Cassazione, con l'ordinanza n. 25137 del 08.09.2026, interviene in materia di recesso del socio di società cooperative e di responsabilità del Consiglio di amministrazione. In particolare, il recesso del socio produce effetti con la comunicazione dell’accoglimento da parte del Consiglio di amministrazione; tuttavia, se l’organo amministrativo non provvede entro sessanta giorni, scatta la decadenza e il recesso si consolida automaticamente.

Leggi tutto …

Aiuti de minimis e agevolazione IRAP per le cooperative sociali: data di concessione, RNA e plafond di 300.000 euro

La disciplina degli aiuti de minimis assume particolare rilievo per le cooperative sociali che beneficiano di agevolazioni fiscali, come nel caso dell'IRAP. Per determinare correttamente il plafond de minimis di 300.000 euro, occorre distinguere il momento in cui l’agevolazione viene fruita dal momento in cui l’aiuto si considera concesso e viene registrato nel Registro nazionale degli aiuti di Stato (RNA).

Leggi tutto …

Nuovo principio contabile OIC per micro e piccole imprese: cosa cambia per le cooperative

L’OIC ha posto in consultazione una bozza di nuovo principio contabile dedicato alle micro e piccole imprese, con l’obiettivo di concentrare e semplificare in un unico documento le regole oggi distribuite nei diversi principi contabili nazionali. La consultazione terminerà il 28 febbraio 2027. Per le società cooperative, la bozza contiene alcune disposizioni specifiche di particolare interesse.

Leggi tutto …

IRAP 2026, anno d’imposta 2025 per le società cooperative

Anche per il 2026 lo Studio Agostini mette a disposizione un prospetto riepilogativo delle aliquote IRAP 2026 previste per le società cooperative, sulla base delle informazioni dell’Agenzia delle Entrate.

Leggi tutto …

Liquidazione coatta amministrativa: il MIMIT individua una PEC dedicata per le relazioni iniziali e semestrali

Con due comunicazioni ravvicinate, il Ministero delle Imprese e del Made in Italy (Divisione IV) ha introdotto nuove modalità operative per la trasmissione via pec delle relazioni predisposte dai commissari liquidatori nell'ambito delle procedure di liquidazione coatta amministrativa.

Leggi tutto …

Rinnovo del contratto di locazione nella liquidazione coatta amministrativa: il chiarimento del Ministero (5)

Durante il Corso per Commissari Liquidatori organizzato dal Ministero delle Imprese e del Made in Italy sono stati affrontati numerosi quesiti di carattere operativo riguardanti la gestione delle procedure di liquidazione coatta amministrativa delle società cooperative. Tra i temi vi è quello relativo alla gestione dei contratti di locazione in scadenza e alla possibilità per il Commissario liquidatore di rinnovare un contratto già esistente o di stipularne uno nuovo.

Leggi tutto …

Società cooperative e ISA periodo d’imposta 2025: il punto dell’Agenzia delle Entrate

L'Agenzia delle Entrate, con la circolare n. 4/E del 6 luglio 2026, ha fornito agli Uffici le istruzioni operative sulle novità riguardanti gli Indici Sintetici di Affidabilità fiscale (ISA) per il periodo d'imposta 2025, dedicando particolare attenzione alla disciplina applicabile alle società cooperative.

Leggi tutto …

  • Leggi le altre notizie
  • Archivio news

Contatti

  • +390457110576
  • consulenza@studioagostini.org
  • Via Colli Euganei 7 – 37132 Verona
  • Via Angelo Fava 46/D 00135 – Roma

Fonti Preferite


Google Preferred Site

Newsletter

iscriviti alla newsletter

Social

News Studio Agostini

  • Consulenze per le cooperative e le imprese sociali

  • La Liquidazione coatta amministrativa delle società cooperative. Guida per i commissari liquidatori

    La Liquidazione coatta amministrativa delle società cooperative. Guida per i commissari liquidatori (aggiornato con il D.D. 1° agosto 2025, Direttive per lo svolgimento dell’incarico di Commissario liquidatore delle procedure di liquidazione coatta amministrativa degli enti cooperativi)

    di Sara Agostini Leggi tutto …

  • COOPERATIVE SOCIALI, IMPRESE SOCIALI: IVA PER LE PRESTAZIONI SANITARIE

    Quando per una prestazione sanitaria eseguita da una cooperativa sociale o una impresa sociale è prevista l’IVA al 5% e quando invece è esente?
    Leggi tutto …

  • Studio Agostini: presentazione

    Lo Studio Agostini nasce nel 2009 per iniziativa della Dott.ssa Sara Agostini, professionista esperta in materia di diritto e fiscalità cooperativa.Leggi tutto …

Bandi e coop

  • 15/10/2026 BOLOGNA - RISTORI A FAVORE DELLE IMPRESE CHE HANNO SUBITO DISAGI A CAUSA DI GRANDI CANTIERI - ANNO 2026
  • 16/10/2026 GAL Colli Esini San Vicino - Aiuti alle imprese turistiche ed alle imprese di vendita di prodotti tipici per il miglioramento e l’accessibilità delle strutture
  • 23/10/2026 BELLUNO e TREVISO - Bando di Concorso per la concessione di contributi alle MPMI a sostegno della doppia transizione digitale ed ecologica
  • 28/10/2026 LAZIO - Valore Artigiano 2026
  • 29/10/2026 SIAE - Bando Live e promozione nazionale e internazionale
  • +390457110576
  • consulenza@studioagostini.org
  • Via Colli Euganei 7 – 37132 Verona
  • Via Angelo Fava 46/D 00135 – Roma
  • Facebook
  • LinkedIn
  • Twitter
  • YouTube

Gestisci Consenso Cookie
Per fornire le migliori esperienze, utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo.
Funzionale Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
Preferenze
L'archiviazione tecnica o l'accesso sono necessari per lo scopo legittimo di memorizzare le preferenze che non sono richieste dall'abbonato o dall'utente.
Statistiche
L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici. L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, una conformità volontaria da parte del vostro Fornitore di Servizi Internet, o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo scopo da sole non possono di solito essere utilizzate per l'identificazione.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili di utenti per inviare pubblicità, o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.
  • Gestisci opzioni
  • Gestisci servizi
  • Gestisci {vendor_count} fornitori
  • Per saperne di più su questi scopi
Visualizza le preferenze
  • {title}
  • {title}
  • {title}